Você está buscando taxas de juros mais baixas, precisa de crédito substancial e deseja fugir das burocracias dos financiamentos bancários tradicionais? O empréstimo com garantia de imóvel pode ser a alternativa estratégica para conquistar seus objetivos financeiros em 2026.
Neste artigo, você vai entender como essa modalidade funciona, as vantagens que oferece, as tendências do mercado brasileiro e as dicas que realmente importam para tomar uma decisão segura, embasada e econômica.
O que é empréstimo com garantia de imóvel?
O empréstimo com garantia de imóvel, também conhecido como home equity ou crédito com garantia hipotecária, é uma linha de crédito em que você oferece um imóvel residencial ou comercial quitado como garantia da operação.
Em troca, as instituições financeiras liberam valores que podem chegar a até 60% do valor de avaliação do imóvel, com prazos de pagamento longos (de até 240 meses) e taxas de juros significativamente menores que as de outras modalidades como empréstimo pessoal.
Quem pode contratar?
- Pessoas físicas com imóveis quitados e regularizados
Proprietários que buscam acesso a crédito com juros mais baixos, utilizando o imóvel como garantia para reorganizar finanças, investir ou realizar projetos pessoais, sem abrir mão da posse do bem. - Empresários e profissionais autônomos em busca de capital de giro
Donos de pequenos e médios negócios, MEIs, liberais e empreendedores que necessitam de recursos para manter fluxo de caixa, expandir operações, investir em equipamentos ou atravessar períodos de sazonalidade com maior previsibilidade financeira. - Consultores financeiros, contadores e planejadores patrimoniais
Profissionais que orientam clientes na tomada de decisões estratégicas, apresentando alternativas de crédito mais seguras, estruturadas e economicamente vantajosas, com foco em redução de juros e planejamento financeiro de médio e longo prazo.
Como funciona a garantia?
Na prática, o imóvel permanece em nome do proprietário, mas é dado como garantia fiduciária à instituição financeira até a quitação do empréstimo. O processo é regulado pelo Banco Central do Brasil e a segurança jurídica é garantida através do registro em cartório.
Taxas menores, valores maiores e prazo estendido
Diferente do financiamento tradicional, a análise de crédito tende a ser mais flexível, considerando o valor e a localização do imóvel.
- Aprovação de valores elevados: Ideal para reformas, investimentos, quitação de dívidas ou aumento do capital de giro empresarial.
- Prazos extensos de pagamento: Até 20 anos para quitação do saldo devedor.
- Parcelas personalizadas: Escolha entre sistemas de amortização como SAC ou Price, de acordo com o seu fluxo financeiro.
- Menor taxa de inadimplência: A segurança da garantia traz mais confiança para as instituições e condições mais acessíveis ao tomador.
Como fazer uma análise financeira segura
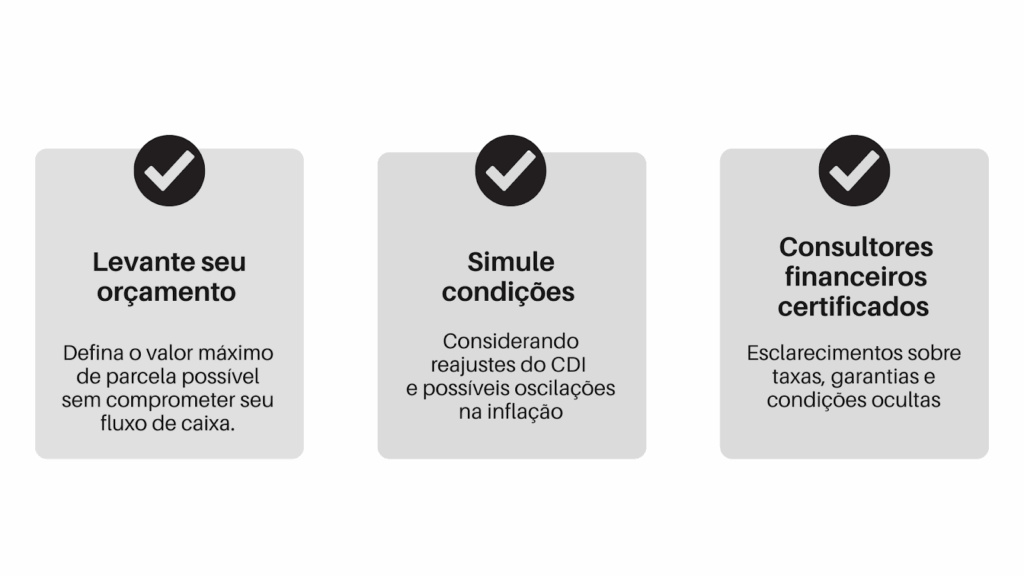
Não basta analisar apenas as taxas superficiais: o segredo está no custo efetivo total (CET), que reúne todas as tarifas, encargos e seguros embutidos na operação.
Utilize simuladores especializados, e conte sempre com assessoria especializada para tirar dúvidas e prever cenários futuros.
Da proposta à contratação final
- Simulação online: O processo pode ser realizado via site
- Análise de crédito: Envie a documentação do imóvel (matrícula, IPTU, declaração de quitação) e pessoal (identidade, comprovante de renda, endereço).
- Avaliação do imóvel: Laudo realizado por empresa credenciada determinada pela instituição financeira
- Assinatura do contrato: Revisão detalhada das cláusulas, registro em cartório e liberação dos recursos diretamente na conta.
Conclusão
O empréstimo com garantia de imóvel solidifica-se em 2026 como uma das linhas de crédito mais eficientes para quem busca volume, prazo e taxas acessíveis. Com a profissionalização do setor, segurança jurídica e expansão da oferta digitalizada, transformar seu patrimônio em oportunidade financeira nunca foi tão simples e seguro.
Pronto para dar o próximo passo? Se você está pensando em usar o seu imóvel como garantia para um empréstimo em 2026, entre em contato com um especialista para avaliar as melhores opções do mercado e garantir as melhores taxas.
👉Clique aqui para simular sua proposta ou fale com um de nossos consultores financeiros agora mesmo!
Perguntas Frequentes (FAQ)
O empréstimo com garantia de imóvel é uma modalidade de crédito em que um imóvel quitado é oferecido como garantia para obtenção de recursos. Em troca, o cliente tem acesso a juros mais baixos, prazos longos de pagamento e valores mais altos do que no crédito pessoal ou consignado.
Sim. O imóvel continua no seu nome. Ele apenas é vinculado ao contrato por meio de alienação fiduciária, registrada em cartório, até a quitação total da dívida.
Não. Apenas imóveis totalmente quitados e regularizados podem ser utilizados como garantia no empréstimo com garantia de imóvel.
Geralmente, é possível obter entre 40% e 60% do valor de avaliação do imóvel. Por exemplo, um imóvel avaliado em R$ 500 mil pode liberar até R$ 300 mil em crédito.
As taxas costumam ser muito menores do que as do empréstimo pessoal, cheque especial ou cartão de crédito, justamente porque o risco para a instituição é menor devido à garantia do imóvel.